
Akciju tirgus kā privāto ieguldītāju spēles laukums, ko uztur politiķi un smart money
Finanšu tirgi turpina mainīties, un noskaņojumam tajos ir arvien lielāka nozīme. Tā kā ieguldīšana ir naudas pelnīšanas mašīna, piedalīties vēlas ikviens. Kopš Covid-19 pandēmijas tirgu arvien vairāk ietekmē privātie ieguldītāji, kuru lēmumi bieži ir pakļauti noskaņojumam, Reddit ierakstiem, FinTwit komentāriem par mākslīgā intelekta jaudas ierobežojumiem un, pēdējā laikā, arī politiķu pirkšanas un pārdošanas darījumiem. Rezultātā ir parādījušies pat „autopiloti“, kas seko politiķu darījumiem, savukārt atsevišķu akciju cenas var strauji pieaugt pēc tam, kad politiķi atklāj savus darījumus (kā tas notika ar Mastercard un Visa pēc tam, kad Donalds Tramps atklāja būtiskus pirkumus šajos uzņēmumos).
Ir saprotams, ka pilnīgas nenoteiktības apstākļos ikviens vēlas kādu guru, kam sekot. Bet vai šiem guru ir taisnība? Vai pastāv konsekventi pierādījumi, ka sekošana smart money jeb „gudrajai naudai“ vai politiķu darījumiem patiešām var padarīt jūs par veiksmīgu ieguldītāju?
Šajā rakstā ieskatāmies tēmā dziļāk: kuriem ārējiem signāliem ir vērts sekot un kuri drīzāk ir sabiedriskās attiecības un ažiotāža – signāli, kas var ātri izgaist, atstājot portfelī vāju uzņēmumu, kas nopirkts pēc politiķa vai liela ieguldītāja uzkurinātā pirkšanas signāla. Pievēršamies trim būtiskiem balstiem: insaideru jeb iekšējiem darījumiem, lielajiem institucionālajiem ieguldītājiem un politiķiem. Jautājums ir sarežģīts, un tas var nozīmēt neviennozīmīgus secinājumus, taču ar prātīgu pieeju šie signāli var lieliski apstiprināt tēzi, kas balstīta uz fundamentālajiem rādītājiem un vērtējumu.
Insaideru darījumi
Insaideru darījumi – uzņēmuma iekšējo personu veiktie darījumi ar sava uzņēmuma akcijām, iespējams, ir nozīmīgākais signāls attiecībā uz uzņēmuma turpmākajiem fundamentālajiem rādītājiem un daudz uzticamāks nekā akla sekošana smart money. Informācijas asimetrija finanšu tirgos ir acīmredzama, tāpēc ieguldītāji dabiski mēdz sekot iekšējo personu darījumiem. Vairāki pētījumi norāda, ka insaideru pārdošana ne vienmēr liecina par turpmāko rezultātu pasliktināšanos, dažkārt iekšējām personām vienkārši ir nepieciešami līdzekļi vai tās izmanto savas akciju opcijas. Tomēr, ja insaideris pārdod lielu daļu no savas esošās pozīcijas, tas parasti ir negatīvs signāls1. Interesanti, ka nelieli pārdošanas darījumi ir bijuši saistīti ar būtiski pozitīvu turpmāko ienesīgumu.
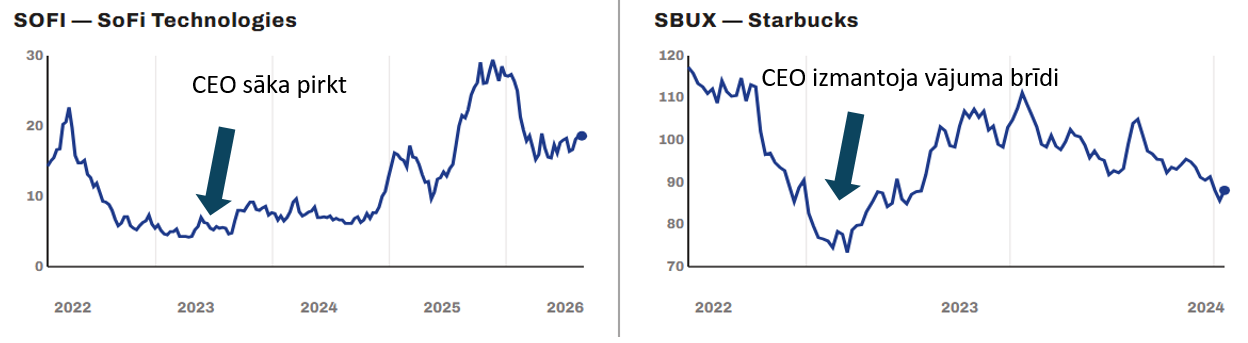
1. attēls. Insaideru pirkumi kā pozitīvs signāls
Protams, augstākā līmeņa vadītāju akciju pirkumi ir salīdzinoši reti, taču tie parasti ir pozitīvs signāls, kā redzams 1. attēlā. Norvēģijā veikts pētījums atklāja, ka vadītāji, kas atrodas zemāk par augstāko vadības līmeni, ar sava uzņēmuma akciju pirkumiem gūst virspeļņu: +84 bāzes punkti (0,84%) pēc viena mēneša un +426 bāzes punkti (4,26%) pēc sešiem mēnešiem2. Tomēr ieguldītājiem joprojām jābūt piesardzīgiem un jāveic pašiem sava izpēte, jo arī uzņēmumu vadītāji var kļūdīties vai vienkārši demonstrēt pārliecību un lojalitāti uzņēmumam. Piemēram, Netflix vadītājs iegādājās akcijas pēc tam, kad 2022. gada janvārī abonentu pieaugums bija slikts, taču akcijas cena turpināja atrasties zem spiediena. Līdzīgi Nike padomes locekļi, tostarp pazīstamais Apple vadītājs Tims Kuks, un Nike vadītājs iegādājās akcijas 2025. gada nogalē, tomēr uzņēmums turpināja cīnīties ar nopietnām strukturālām problēmām.
Lielie institucionālie ieguldītāji
Ne visus institucionālos ieguldītājus var uzskatīt par smart money, tāpēc aklai sekošanai viņu darījumiem ir maza vērtība – spēja prognozēt virspeļņu kopumā ir ierobežota. Tomēr jaunākie akadēmiskie pētījumi liecina, ka vairākiem institucionālās aktivitātes veidiem tomēr piemīt nozīmīga “prognozes spēja”.
Kirk norāda, ka institucionālo ieguldītāju īpatsvars, kas pārsniedz līmeni, kāds būtu sagaidāms, ņemot vērā iepriekš definētas uzņēmuma pazīmes, var liecināt par spēcīgiem fundamentālajiem rādītājiem un cenas momentu3. Koch secina, ka kopumā ieguldījumu fondiem nav vērts akli sekot. Tā vietā uzmanība jāvelta „top fondiem“ – tiem, kuri darījumus veic pirmie un kuru rīcībai pēc tam seko pārējie ieguldījumu fondi4.
Cits pētījums konstatē, ka ļoti straujš institucionālo ieguldītāju īpatsvara pieaugums vai samazinājums prognozē turpmāku virspeļņu ap finanšu rezultātu publicēšanas brīdi5. Efekts ir īpaši spēcīgs tad, ja izmaiņas rada salīdzinoši neliels skaits institūciju, kas veic nesamērīgi lielus darījumus. Lielisks piemērs nesen atradās, pārskatot 13-F atskaites – ASV institucionālo ieguldītāju obligātās pozīciju atskaites par 2026. gada 2. ceturkšņa jaunajām un slēgtajām pozīcijām: Veeva, ASV programmatūras uzņēmums, kas apkalpo veselības aprūpes nozari. Veeva ierindojās 6. vietā jauno institucionālo pirkumu sarakstā. Uzņēmums pēc tam publicēja izcilus 2. ceturkšņa rezultātus, un akcijas cena pieauga par 15%. Institucionālā nauda tātad var būt informatīva, taču „institūcijas pērk“ ir pārāk plašs signāls. Akadēmiskie pierādījumi liecina, ka spēcīgākā prognozes spēja rodas no neliela skaita profesionālu ieguldītāju neparasti liela pozīciju uzkrājuma – īpaši tad, kad pieredzējusi institūcija izveido jaunu, nozīmīgu pozīciju vai būtiski palielina esošo.
Politiķi kā tirgus dalībnieki
Sekošana politiķu darījumiem akciju tirgū kā ieguldījumu signālam kļuva īpaši populāra pēc plaši atspoguļotā gadījuma, kad Nensija Pelosi iegādājās Nvidia akcijas pirms labvēlīgiem notikumiem saistībā ar CHIPS likumu. Tomēr aina nav tik vienkārša: kopumā politiķu darījumu prognozes spēja šķiet daudz zemāka nekā insaideru un profesionālo institucionālo ieguldītāju darījumiem. Retorika „seko Kongresam“ diez vai nesīs izcilu ienesīgumu, jo Kongresa locekļu tirdzniecība drīzāk atgādina neinformētu privāto ieguldītāju tirdzniecību nekā informētu6. Tomēr ir zināmas liecības, ka politiķi, kuri darbojas attiecīgajās komitejās, kas uzrauga konkrētus tiesiskos jautājumus vai atbild par nozares likumdošanu, var nopelnīt vairāk. Labi zināms piemērs ir Kellija Leflere, kura pēc slēgta brīfinga par Covid-19 attīstību pārdeva ar ceļojumiem saistītas akcijas un iegādājās Citrix — uzņēmumu, kas bija ārkārtīgi liels ieguvējs attālinātā darba laikmetā.
Ko tas nozīmē ilgtermiņa ieguldītājam
Apkopojot ietekmīgo tirgus dalībnieku – insaideru, institucionālo ieguldītāju un politiķu — sniegtos signālus, balstoties uz akadēmiskajiem pētījumiem, var secināt, ka vairākiem signāliem ir samērā spēcīga prognozes spēja, turklāt insaideru darījumi kopumā sniedz uzticamākus signālus nekā institucionālie un politiķu darījumi.
| Signāls | Interpretācija |
|---|---|
| 🟢 Vairāki augstākā līmeņa insaideri pērk būtiskus apjomus pēc sliktām ziņām vai cenas krituma | Ļoti spēcīgs pozitīvs |
| 🟢 Sevi pierādījuši smart money ieguldītāji neatkarīgi cits no cita būtiski palielina pozīcijas | Spēcīgs pozitīvs |
| 🔴 Vairāki augstākā līmeņa insaideri veic lielus, pēc savas iniciatīvas pieņemtus pārdošanas darījumus | Spēcīgs negatīvs, taču mazāk uzticams nekā pirkumi |
| 🟢 Ietekmīgi politiķi ar attiecīgu atbildības jomu neatkarīgi pērk | Interesants pozitīvs, zemāka pārliecība |
| 🔴 Sevi pierādījuši smart money līderi neatkarīgi iziet no pozīcijas | Spēcīgs negatīvs – brīdinājums par tēzi |
| 🔴 Ietekmīgi, ar nozari saistīti politiķi neatkarīgi pārdod | Vājš līdz mērens negatīvs; drīzāk jāizpēta, nevis jārīkojas |
1. tabula. Signāli ar augstāko prognozes spēju (Avots: mākslīgā intelekta apkopojums, balstoties uz akadēmiskiem pētījumiem)
Protams, pozitīvs signāls pats par sevi nerada ieguldījumu tēzi ilgtermiņa pozīcijai. Ir gadījumi, kad kļūdījušies pat uzņēmumu vadītāji. Tomēr šādi signāli var sniegt vērtīgu apstiprinājumu ieguldījumu tēzei, kas balstīta uz fundamentālajiem rādītājiem un vērtējumu. Savukārt negatīvam signālam noteikti vajadzētu iedarbināt sirēnu un sarkanās gaismas un likt ieguldītājam pārbaudīt, vai nav palaista garām kāda negatīva attīstība. Mērķis nav akli sekot smart money, bet gan izmantot šos signālus kā papildu informācijas avotu, pārbaudot savu ieguldījumu tēzi.
Atsauces
- Scott, J., & Xu, P. (2004). Some insider sales are positive signals. Financial Analysts Journal, 60(3), 44–51.
- Hvide, H. K., & Nielsen, K. M. (2026). Flying below the radar: Insider trading by executives below the top. Journal of Financial Economics, 181, 104282.
- Kirk, M. (2026). Abnormal Institutional Ownership and Expected Returns. Journal of Accounting, Auditing & Finance, 41(2), 524–546.
- Koch, A. (2017). Herd behavior and mutual fund performance. Management Science, 63(11), 3849–3873.
- Ali, A., Durtschi, C., Lev, B., & Trombley, M. (2004). Changes in institutional ownership and subsequent earnings announcement abnormal returns. Journal of Accounting, Auditing & Finance, 19(3), 221–248.
- Chen, H., & Sacerdote, B. (2026). Capital in the Capitol: Congressional Trades Resemble Uninformed Retail Trading (No. w35041). National Bureau of Economic Research.
Ja vēlaties uzzināt vairāk par šajā rakstā minētajiem uzņēmumiem, sektoru vai citiem ieguldījumu jautājumiem, gaidīsim ziņu uz info@alphinox.com.
Atruna: Uzņēmumi, kas ir minēti rakstā var būt iekļauti Alphinox pārvaldītos portfeļos. Šis mārketinga materiāls ir paredzēts tikai informatīviem nolūkiem, un tas nav piedāvājums, aicinājums vai rekomendācija pirkt vai pārdot ieguldījumu instrumentus, veikt jebkādus darījumus vai noslēgt jebkāda veida juridiskas vienošanās. Lai gan Alphinox Quality AS uzskata, ka sniegtā informācija ir balstīta uz uzticamiem avotiem, tā nevar uzņemties atbildību par ietvertās informācijas kvalitāti, pareizību, savlaicīgumu vai pilnīgumu.

